
Hay una razón por la que Nuevo Hampshire se aseguró el puesto número 4 en la clasificación de los mejores estados de 2021 de US News & World Report: desde sólidos sistemas educativos y penitenciarios hasta una belleza natural incomparable y una abundancia de oportunidades, Nuevo Hampshire es un lugar ideal para llamar hogar, especialmente si eres comprador de vivienda por primera vez.
Dicho esto, el camino para convertirse en propietario de una vivienda puede estar lleno de obstáculos ocultos y otros desafíos si no está preparado; lea sobre estos errores comunes que cometen los compradores de vivienda por primera vez en NH para evitar cometerlos usted mismo.
Errores a evitar al comprar una casa en NH
- Comprar una casa antes de estar listo
- Ser poco realista acerca de su presupuesto
- Subestimar el costo de ser propietario de una vivienda
- No ahorrar lo suficiente para emergencias
- Olvidarse de hacer su investigación
- No explorar diferentes opciones hipotecarias
- Compras con un solo prestamista
- No trabajar con un corredor hipotecario
- No ser precalificado
- Dejar que su deuda corra desenfrenada
- Haciendo la vista gorda a su puntaje de crédito
- No hacer una lista de deseos
- Esperando la Casa “Perfecta”
- Conformarse con la casa equivocada
- Priorizando la casa sobre el vecindario
- Saltarse la inspección de la casa
- Poner demasiado dinero o muy poco dinero
1. Comprar una casa antes de estar listo
Por improbable que parezca, la gente compra casas por motivos equivocados: por miedo a malgastar dinero alquilando ( lo cual no es cierto ), porque acaban de graduarse o conseguir un trabajo, o porque otros miembros de su círculo social lo hacen. En realidad, solo hay dos buenas razones para comprar una casa por primera vez: tener estabilidad financiera y sentirse preparado para ser propietario.
No hay necesidad de precipitarse en el proceso de compra de una vivienda; de hecho, hacerlo solo le causará estrés y podría ocasionar problemas graves en el futuro. Considere cuidadosamente por qué desea ser propietario de una vivienda antes de comenzar a buscar una propiedad o una hipoteca. Si se siente entusiasmado con la perspectiva y bien equipado para asumir los desafíos (¡y los beneficios!) de ser propietario de una vivienda, entonces felicidades, está listo para comenzar un viaje emocionante.
2. Ser poco realista sobre su presupuesto
Todos hemos soñado alguna vez con tener una mansión de lujo con 10 habitaciones, una piscina climatizada, una sala de cine en casa y vistas panorámicas a las montañas y al océano, pero para quienes compran una casa por primera vez en New Hampshire, eso probablemente sea un sueño inalcanzable. Ser propietario de una vivienda conlleva muchos gastos inesperados (más sobre esto más adelante), por lo que ser sensato con el presupuesto es la mejor manera de asegurar la felicidad y el éxito a largo plazo.
Antes de comenzar el proceso de compra de una vivienda, o incluso de búsqueda , puede ser beneficioso hablar con un asesor financiero que pueda darle una visión clara de sus finanzas actuales, lo que puede y no puede permitirse, y cómo puede sacar provecho de su patrimonio una vez que haya comprado una vivienda.
3. Subestimar el costo de ser propietario de una vivienda
El costo de ser propietario de una vivienda no comienza ni termina con la casa en sí y el pago de la hipoteca. Hay costos de cierre que pagar, como tarifas de tasación, tarifas legales, tarifas del prestamista, seguro de título y seguro de vivienda, así como pagos mensuales recurrentes de facturas de gas, facturas de cable, tarifas de la asociación de propietarios (si corresponde), impuestos a la propiedad, seguro hipotecario privado y más.
Uno de los errores más grandes que puede cometer como comprador de vivienda por primera vez es subestimar estos costos y cómo afectarán su presupuesto. Al calcular su presupuesto con un asesor financiero, asegúrese de tener en cuenta estos costos para garantizar que no se quede sin fondos una vez que haya encontrado la casa de sus sueños.
4. No ahorrar lo suficiente para emergencias
Lo repetiremos para quienes no hayan escuchado bien: Ser propietario de una vivienda es caro , y surgen gastos inesperados en cualquier momento.
- Su refrigerador podría averiarse un mes después del cierre, lo que le obligaría a llamar a un técnico.
- Su sótano podría inundarse después de una tormenta especialmente severa, obligándolo a pagar los servicios de eliminación de agua y restauración de daños.
- Podría descubrir daños por termitas, lo que lo llevaría a ponerse en contacto con el control de plagas.
- El valor de su propiedad y, en consecuencia, sus impuestos sobre la propiedad podrían aumentar.
Cualquiera de estas situaciones podría ejercer una gran presión sobre su presupuesto a menos que reserve suficiente dinero en sus ahorros específicamente para emergencias. Asegúrese de ahorrar diligentemente durante todo el proceso de compra de una casa para que tenga suficientes recursos cuando llegue el momento.
5. Olvidarse de hacer su investigación
No rechazarías dinero gratis, ¿verdad? Bueno, eso es exactamente lo que estás haciendo si no investigas los programas para compradores por primera vez en NH. Hay una serie de diferentes programas de asistencia para propietarios de viviendas disponibles para los residentes de New Hampshire, que incluyen:
- Vivienda en Nuevo Hampshire: La Autoridad de Financiamiento de la Vivienda de New Hampshire (NHHFA) ofrece una numero de programas diseñado para ayudar a los compradores de vivienda por primera vez en NH, que incluye:
- Inicio Flex Más: Brinda asistencia en efectivo (en forma de una segunda hipoteca) de hasta el 3 % del monto base del préstamo para el pago inicial o los costos de cierre; para calificar, los prestatarios deben completar un curso de educación para compradores de vivienda, ser elegibles para un préstamo FHA, VA o USDA y no deben tener un ingreso familiar que exceda los $128,900.
- Inicio Preferido Más: Brinda asistencia en efectivo (en forma de una segunda hipoteca) de hasta el 3 % del monto base del préstamo para el pago inicial o los costos de cierre; para calificar, los prestatarios deben completar un curso de educación para compradores de vivienda, ser elegibles para un préstamo convencional y no deben tener un ingreso familiar que exceda los $105,900.
- Inicio Preferido: Brinda financiamiento hipotecario convencional con una relación préstamo-valor del 97 % con opciones de seguro hipotecario bajas y con descuento y tasas mensuales más bajas (en comparación con otros préstamos convencionales o asegurados por el gobierno).
- Comprar rehabilitación: Destinado a los compradores primerizos en NH que compran una casa que necesita reparaciones, este programa permite al prestatario agregar hasta $35,000 a su hipoteca de compra, con tan solo un 3.5% de pago inicial, para ayudar con las reparaciones y mejoras. Para calificar, el ingreso familiar de los prestatarios no puede exceder $128,900.
- Crédito fiscal para compradores de vivienda Home Start: Disminuye los impuestos federales sobre la renta que deben pagar los compradores de vivienda por primera vez, lo que aumenta su salario neto. El crédito fiscal para compradores de vivienda es un crédito anual durante la vigencia de la hipoteca original.
- Inicio Preferido ROC de viviendas de fabricación: Brinda a los compradores de viviendas en comunidades calificadas de propiedad de residentes de New Hampshire opciones de financiamiento convencional asequible, que incluyen una tasa fija baja, un pago inicial bajo y opciones de seguro hipotecario bajo. Para calificar, el ingreso familiar de los prestatarios no puede exceder $105,900.
- Programas específicos del condado: Múltiples condados en New Hampshire ofrecen programas de desarrollo comunitario y asistencia para propietarios de viviendas para diferentes ciudades, que incluyen:
- Buen vecino de al lado: Financiado por el Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos (HUD), este programa brinda a los compradores de vivienda por primera vez que están empleados a tiempo completo como maestros, policías, bomberos o técnicos médicos de emergencia la posibilidad de comprar viviendas elegibles con un 50% de descuento sobre el precio indicado.
- Préstamo de renovación FHA 203(k): Al igual que el programa de hipotecas de rehabilitación de compras de la NHHFA, el Préstamo de renovación FHA 203(k) fue creado para ayudar a los compradores de viviendas a pedir prestado fondos adicionales para reparaciones o renovaciones de viviendas. Este programa viene con un pago inicial bajo de 3.5%.
6. No explorar diferentes opciones hipotecarias
Su primera casa es una de las compras más importantes, por no mencionar costosas, que hará en su vida y, si necesita ayuda para pagarla, hay más opciones de financiación de las que cree. Hay una serie de diferentes productos de préstamo disponibles para compradores de vivienda por primera vez en NH más allá de la opción de préstamo convencional estándar.
7. Compras con un solo prestamista
Si actualmente está pensando, “No necesito buscar prestamistas, simplemente obtendré un préstamo a través de mi banco”, es posible que desee reconsiderarlo. Aunque es posible obtener un préstamo hipotecario a través de un banco, podría terminar perdiendo miles de dólares en el proceso. Diferentes prestamistas ofrecen diferentes tasas de interés hipotecario, costos de cierre, descuentos y más; al solicitar y comparar ofertas de múltiples prestamistas, puede tener una mejor idea del mercado y determinar cuál le dará la oferta más favorable. De acuerdo con las mejores prácticas de la industria, debe recibir ofertas de 4 a 5 prestamistas antes de tomar su decisión final.
Nota: Si le preocupa tener varias consultas en su informe de crédito como resultado de comparar ofertas de prestamistas, no tema: FICO permite varias consultas de prestamistas en un período de 30 días, por lo que su puntaje de crédito no se verá afectado.
8. No trabajar con un corredor hipotecario
Con todas las diversas opciones de préstamos y prestamistas disponibles para usted y sin experiencia previa con ninguno de ellos, puede sentirse fácilmente como si estuviera fuera de su cabeza. En lugar de tratar de nadar hasta la orilla por su cuenta, consulte a un agente hipotecario para que lo saque de las profundidades.
Un corredor hipotecario verdaderamente cualificado aportará años de experiencia y, con ello, un amplio conocimiento de los productos hipotecarios disponibles, relaciones con una red de prestamistas, una comprensión integral del proceso de solicitud y formalización del préstamo, y la capacidad de ayudarle a satisfacer todas sus necesidades específicas. Por lo tanto, antes de decidirse por un tipo de préstamo o un prestamista, asegúrese de contar con la asesoría de un corredor hipotecario.
9. No ser precalificado
Ha averiguado cuánto dinero puede permitirse invertir en una casa; ahora es el momento de averiguar cuánto pueden ofrecer los prestamistas al solicitar la precalificación. Debido a que la precalificación no es un paso obligatorio del proceso de solicitud de un préstamo hipotecario, muchos compradores de vivienda por primera vez la pasan por alto por completo y pierden información valiosa en el proceso.
La precalificación no solo te da una idea más concreta de cuánto dinero puedes pedir prestado, sino que también les comunica a los vendedores que eres un comprador serio, lo que podría hacer que tu oferta sea más competitiva. El proceso de precalificación es relativamente sencillo e implica completar una solicitud de préstamo hipotecario estándar para que los analistas de crédito puedan revisar tu historial crediticio y tu información financiera y determinar si eres un buen candidato para la precalificación. Lo mejor de todo es que la precalificación no te obliga a quedarte con un solo prestamista, así que puedes seguir buscando entre diferentes opciones según te convenga.
Incluso si no puede obtener la precalificación, pasar por el proceso de precalificación es valioso porque puede notificarle sobre posibles problemas que podrían impedirle obtener una hipoteca.
10. Dejar que su deuda corra desenfrenada
Hablando de posibles problemas que podrían impedirle obtener una hipoteca, una alta relación deuda-ingreso (DTI) es uno de ellos. Su DTI se calcula tomando sus pagos de deuda mensuales totales y dividiéndolos por su ingreso mensual bruto y es un buen indicador para los prestamistas si puede administrar sus pagos de deuda mensuales de manera efectiva.
Una relación DTI del 43 % o superior es una señal de alerta automática para los prestamistas; como comprador de vivienda por primera vez en NH, si cae en esa categoría de 43% o más, le conviene hacer todo lo posible para reducir su DTI. Tenga en cuenta que los cambios en su DTI pueden afectar su elegibilidad para el préstamo incluso después de haber recibido la aprobación de un prestamista, así que no haga compras importantes poco antes del cierre.
Si tiene alguna pregunta sobre la compra de su primera casa, comuníquese hoy con uno de nuestros corredores hipotecarios experimentados.
11. Hacer la vista gorda a su puntaje de crédito
Si usted es como la mayoría de las personas, probablemente no preste mucha atención a su puntaje crediticio hasta que lo necesite absolutamente, pero, al igual que su DTI, su puntaje crediticio es increíblemente importante para los prestamistas porque indica si usted es un riesgo crediticio. . Su puntaje de crédito también determina para qué préstamos es elegible. Por ejemplo, para calificar para un préstamo de la FHA (con un pago inicial del 3.5 %), necesita un puntaje de crédito de 580 o más; un préstamo del USDA requiere un puntaje de crédito de 640 o más.
La buena noticia es que, si su puntaje de crédito es bajo, hay algunas cosas que puede hacer para asegurarse de que esté en óptimas condiciones para cuando esté listo para solicitar un préstamo:
- Pague sus facturas a tiempo
- Mantener un índice de utilización de crédito bajo
- Mantenga abiertas las tarjetas de crédito no utilizadas
- Solicite un nuevo crédito según sea necesario
- Llame para corregir cualquier error en su informe de crédito
- Controle su crédito de cerca
[hubspot type=”form” portal=”412707″ id=”b9645ba0-5a0a-472c-8f8c-d855820897c1″]
12. No hacer una lista de deseos
Piense en la última vez que fue al supermercado sin una lista de compras. Es posible que te hayas sentido un poco abrumado, obligado a deambular sin rumbo fijo de un pasillo a otro mientras tirabas al azar artículos en tu carrito basándote solo en la memoria. Una vez que regresaste a casa, probablemente te diste cuenta de que recogiste algunas cosas que no necesitabas, olvidaste algunas que sí y gastaste más dinero del que habrías gastado si hubieras escrito una lista en primer lugar.
Olvidarse de hacer una lista de deseos para buscar una casa es como olvidarse de escribir una lista de compras, excepto que hay mucho más en juego. Muchos compradores de vivienda por primera vez en NH comenzarán a recorrer propiedades o a mirarlas en línea sin tener un sentido concreto de lo que están buscando, y con una cantidad tan asombrosa de opciones para examinar, se encontrarán experimentando un caso grave de agotamiento del comprador de vivienda. .
Por eso, antes incluso de entrar en tu primera casa o consultar anuncios inmobiliarios en internet, debes elaborar una lista básica de las características imprescindibles para ti. Por ejemplo, si tu familia de cinco personas ha estado alquilando un apartamento de dos habitaciones y un baño durante los últimos años, probablemente querrás incluir al menos tres habitaciones y dos baños en tu lista de deseos. Si trabajas exclusivamente desde casa, tu lista debería incluir algún tipo de espacio de oficina. Si necesitas una silla de ruedas para desplazarte, tu lista debería incluir entradas con rampas de acceso . Al crear una lista de deseos y usarla como guía para tu primera casa, puedes acotar significativamente tu búsqueda y prepararte mejor para el proceso de búsqueda.
13. Esperando la casa “perfecta”
Hay un viejo proverbio italiano hecho famoso por el escritor francés Voltaire que dice: "Lo perfecto es enemigo de lo bueno". En ninguna parte este sentimiento es más cierto que cuando se busca casa. Con demasiada frecuencia, los compradores de vivienda por primera vez dejarán pasar excelentes propiedades porque no marcan todos los elementos de su lista de deseos o porque exageran algún defecto menor fuera de proporción. Recuerde, las paredes se pueden pintar y los accesorios se pueden reemplazar, por lo que no tiene sentido descalificar una casa simplemente porque no se alinea con la estética de su diseño ideal.
Piénsalo de esta manera: en lugar de buscar una casa que sea objetivamente perfecta , busca la casa que sea perfecta para ti.
14. Conformarse con la casa equivocada
Por cada comprador de vivienda por primera vez en New Hampshire que comete el error de esperar la casa perfecta , hay otro que se conforma con la casa equivocada . Como ya hemos mencionado, la búsqueda de vivienda puede ser larga y agotadora, y puede resultar muy estresante para los posibles compradores. Después de ver docenas de propiedades, es fácil entender por qué un comprador primerizo podría sentir la tentación de comprar la siguiente que visite. Pero conformarse con una casa que no sea la adecuada podría impedir que la sienta como su hogar y podría obligarlo a volver al mercado inmobiliario años antes de lo previsto.
15. Priorizar la casa sobre el vecindario
Si bien es importante amar el lugar donde vives, como ya mencionamos, tienes el poder de cambiarlo; no ocurre lo mismo con tu vecindario. Y, considerando que el lugar donde vives determinará aspectos como la duración de tu trayecto al trabajo, la escuela de tus hijos, las actividades y servicios disponibles y el tipo de comunidad, es fundamental que le des a tu futuro vecindario tanta importancia como a tu futura casa al tomar tu decisión final.
16. Saltarse la inspección de la casa
Entonces, ha encontrado un hogar que le encanta en un vecindario que se adapta perfectamente a usted. ¡Felicitaciones están en orden! Has recorrido un largo camino y el final está casi a la vista. En este punto, es posible que se sienta tentado a ahorrar tiempo y dinero al saltarse la inspección de la casa y hacer su último sprint hacia la línea de meta, pero sería una decisión de la que probablemente se arrepienta.
Una inspección de la casa arroja luz sobre lo bueno, lo malo y lo feo de una casa: peligros para la seguridad como fugas de monóxido de carbono o moho, problemas con la plomería, la calefacción y el aire acondicionado y otros sistemas clave, adiciones o instalaciones ilegales, etc. usted tiene una imagen más completa de la misma antes de cerrar. Dependiendo de la condición de la propiedad, una inspección de la vivienda podría motivarlo a rescindir su oferta por completo. Aunque este es el peor de los casos, uno que lo enviaría de vuelta al punto de partida, es mucho mejor retirarse de una oferta antes de cerrar que descubrir que su primera casa es un limón en los próximos años.
17. Poner demasiado dinero o muy poco dinero
Si tiene ahorros considerables, puede ser tentador hacer un pago inicial del 20 % o más para evitar tener que pagar el PMI. Y, aunque evitar el PMI puede ahorrarle dinero, poner tanto dinero podría agotar sus ahorros, lo que podría generar problemas más adelante.
Pero también es importante no irse al extremo opuesto. Algunos préstamos ofrecen pagos iniciales de tan solo el 3%, lo cual es ideal para quienes compran su primera vivienda con bajos ingresos, pero un pago inicial demasiado bajo puede resultar en cuotas mensuales e intereses más altos. Por lo tanto, lo mejor es buscar un punto intermedio y apuntar a un pago inicial de entre el 5% y el 10%. Si te preocupa no tener suficiente dinero para un pago inicial sustancial, investiga los programas locales de asistencia para el pago inicial, como los mencionados en el Error n.° 5 , o averigua si es posible usar el dinero que te han regalado familiares y amigos para tu pago inicial.
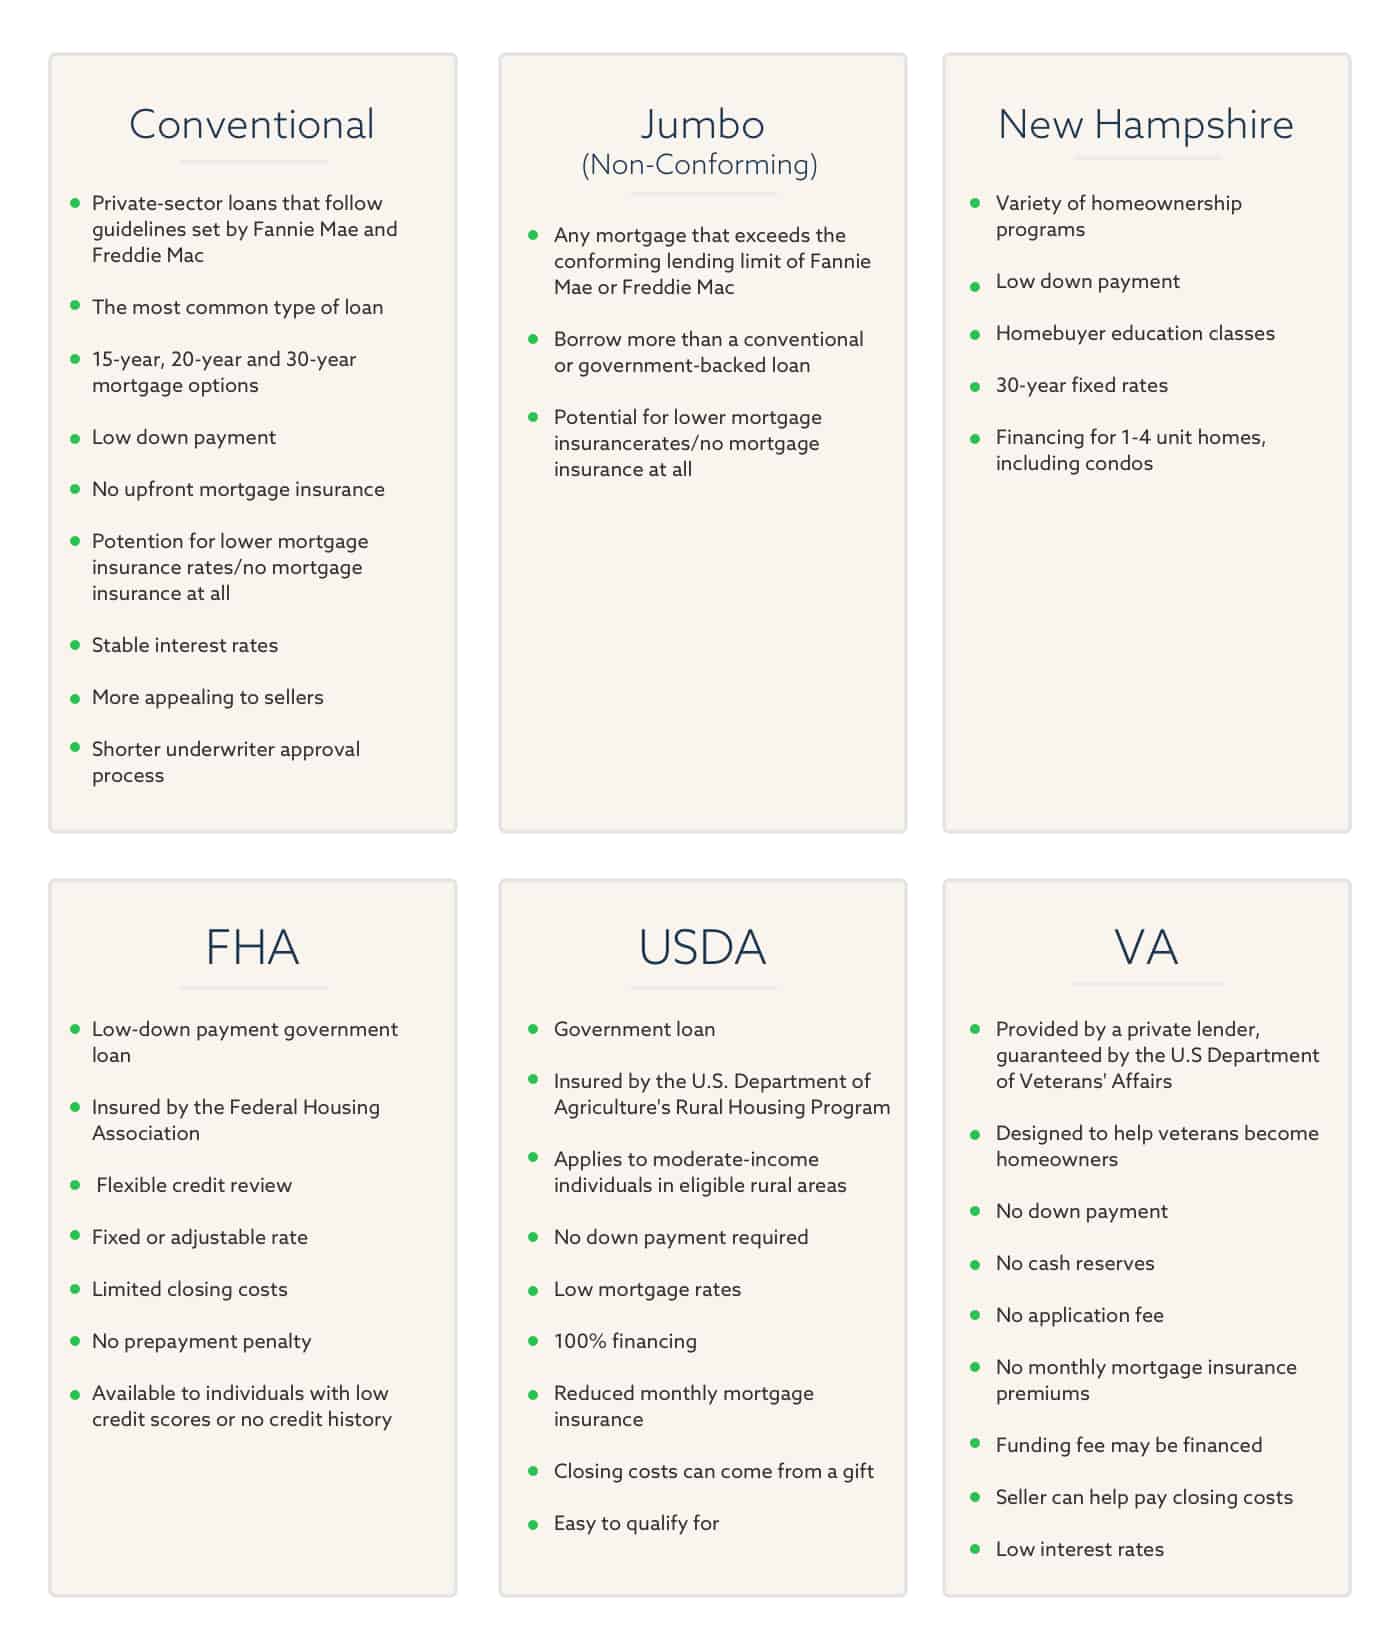
Programas para compradores de vivienda por primera vez en NH
Hemos desglosado algunos programas hipotecarios populares para compradores de vivienda por primera vez.
Construyendo su equipo de bienes raíces
Desde que decides que estás listo para comprar tu primera casa hasta que te mudas, contar con un equipo inmobiliario profesional puede marcar la diferencia entre un proceso rápido y sin estrés y uno complicado. Aquí te presentamos a algunas personas que necesitas en tu equipo.
Agente inmobiliario: Un buen agente inmobiliario trabajará incansablemente para encontrarle una vivienda que se ajuste a su presupuesto, estilo y preferencias.
Agente hipotecario : Los agentes hipotecarios pueden ayudarle a desenvolverse en el complejo proceso de obtener una hipoteca y guiarle a través del papeleo necesario para la calificación.
Prestamista: Usted desea trabajar con un prestamista que pueda ofrecerle una hipoteca sin una tasa de interés exorbitante.
Inspector: La vivienda podría tener problemas ocultos que podrían causar inconvenientes en el futuro, y el trabajo del inspector es detectarlos.
Consejos para compradores de vivienda por primera vez en NH
Monitorear el mercado
Es importante estar atento al mercado para estar al tanto de las tendencias. Un comprador de vivienda por primera vez puede controlar los precios de venta de viviendas comparables en su área, lo que les permite estar un poco más informados cuando buscan viviendas.
Mantengase Organizado
Comprar una casa implica mucho papeleo . Es importante mantenerse organizado y guardar todos los documentos, ya sea en formato digital o en papel.
Negocia
Los precios de las casas no están escritos en piedra, y puede valer la pena negociarlos a la baja. Por ejemplo, si es necesario realizar reparaciones, se pueden negociar para reducir el costo total.
Conozca Sus Derechos
Los compradores de vivienda deben conocer sus derechos antes de firmar un contrato de préstamo. Estos derechos incluyen:
- El derecho a buscar múltiples préstamos y hablar con diferentes corredores hipotecarios y prestamistas.
- El derecho a saber el motivo si su préstamo fue rechazado.
- El derecho a saber qué tarifas son reembolsables al celebrar un contrato de préstamo.
- El derecho a una decisión crediticia que no se base en su raza, color, religión, origen nacional, sexo, estado civil, edad o si algún ingreso proviene de asistencia pública.
Piense a largo plazo
Las finanzas de una casa van más allá de los pagos mensuales de la hipoteca. Hay renovaciones, desastres inesperados, mantenimiento de jardines y mucho más. Asegúrese de que haya suficiente dinero en su presupuesto en caso de una emergencia.
No dejes que las emociones guíen tus decisiones
Comprar una casa es una decisión importante y debe ser considerada cuidadosamente. Las emociones pueden conducir a errores, como hacer una oferta por la primera casa que ves que te gusta.
Haz un montón de preguntas
No tenga miedo de hacer preguntas. Como comprador de vivienda por primera vez, desea asegurarse de comprender cada paso del proceso. No dude en comunicarse con su agente o corredor de bienes raíces en cualquier momento: ¡ayudarlo es su trabajo!
Está bien cometer algunos errores en su búsqueda para convertirse en propietario de una vivienda; todos lo hacen. Pero si está al tanto de los errores más comunes que cometen los compradores de vivienda por primera vez incluso antes de comenzar el proceso de compra de una vivienda real, se ahorrará mucho tiempo, dinero y estrés.
¿Necesitas ayuda para empezar? Blue Water Mortgage está aquí para ayudarte. Con más de 150 años de experiencia combinada, lo hemos visto todo. Nuestro equipo de agentes hipotecarios capacitados y cualificados tiene la experiencia necesaria para que tu experiencia como comprador de vivienda por primera vez en New Hampshire sea lo más sencilla y agradable posible. Contáctanos hoy mismo para dar el primer paso hacia la compra de tu casa.
Preguntas frecuentes para compradores de vivienda por primera vez en New Hampshire
P: ¿Qué tipos de programas financieros están disponibles para los compradores de vivienda por primera vez en New Hampshire?
R: La respuesta corta: mucho. La Autoridad de Financiamiento de la Vivienda de New Hampshire ofrece una variedad de programas para adaptarse a diferentes circunstancias. Además, puede aprovechar la asistencia específica del condado según el lugar donde compre.
P: ¿Cómo sabré que estoy listo para comprar una casa?
R: Hay dos buenas pruebas de fuego para saber cuándo es el momento de considerar seriamente ser propietario de una vivienda: qué tan estables son sus finanzas y qué tan preparado se siente. Comprar su primera casa es una tarea financiera importante, por lo que solo tiene sentido comenzar el proceso si sus finanzas pueden manejarlo. Además, usted y solo usted sabe cuándo es el momento adecuado para comprar una casa; no permita que las presiones externas le digan que está listo si no lo está.
P: ¿Qué implica determinar mi presupuesto?
R: La situación financiera de todos es diferente. Es por eso que siempre es una buena idea reunirse con un asesor financiero cuando esté calculando cuánto puede gastar en una casa.
P: ¿Qué tipo de costos implica la propiedad de una vivienda?
R: Cuando compra una casa, no es solo el precio de lista lo que debe considerar. Durante la compra, también deberá tener en cuenta los costos de cierre, que generalmente incluyen tarifas de tasación, legales y del prestamista. Después del cierre, el seguro, los servicios públicos mensuales, las tarifas de la HOA y los impuestos sobre la propiedad son algunos de los principales gastos que enfrentará.
P: ¿Cuánto dinero debo apartar para el pago inicial?
R: En pocas palabras, ni demasiado ni demasiado poco. Puede ser tentador dejar el 20% completo, pero si hacerlo ejerce presión sobre sus finanzas, en última instancia, no valdrá la pena. Una buena regla general es apuntar a una cifra entre 5-10%.
P: ¿A quién debo tener en mi equipo de bienes raíces?
R: Tener un equipo de profesionales inmobiliarios experimentados a su lado es una excelente manera de garantizar que el proceso de compra de una vivienda se desarrolle sin problemas y se mantenga encaminado. Su equipo debe incluir un agente de bienes raíces, un corredor de hipotecas, un prestamista y un inspector de buena reputación.
P: ¿Cuáles son mis derechos?
R: A medida que comienza a buscar un préstamo, es crucial saber qué derechos tiene como comprador de vivienda. Estos incluyen el derecho a: hablar con múltiples prestamistas y agentes hipotecarios, saber por qué se rechazó su solicitud de préstamo (si corresponde), saber acerca de los cargos reembolsables y una decisión crediticia imparcial.
P: ¿Qué puedo hacer para aumentar mis posibilidades de obtener una hipoteca?
R: Para volverse atractivo para los prestamistas, siempre es una buena idea obtener la precalificación para una hipoteca, mantener baja la relación deuda-ingreso (idealmente por debajo del 43%) y mantener un buen crédito.
-
CITAS
US News & World Report. “Clasificación de los mejores estados, https://www.usnews.com/news/best-states/rankings ”.
Autoridad de Financiamiento de Vivienda de New Hampshire. “Pasos para ser propietario de una vivienda, https://www.gonewhampshirehousing.com/ ”.
Moneywise. “He aquí por qué pagar el alquiler no es tirar el dinero, https://moneywise.com/insurance/home/heres-why-paying-rent-isnt-throwing-away-money ”.
Ciudad de Keene, Nuevo Hampshire. “Desarrollo Comunitario, https://keenenh.gov/community-development ”.
Vivienda asequible en línea. “Autoridad de Vivienda de Berlín, https://affordablehousingonline.com/housing-authority/New-Hampshire/Berlin-Housing-Authority/NH011 ”.
Ciudad de Manchester, Nuevo Hampshire. “Planificación y Desarrollo Comunitario, https://www.manchesternh.gov/Departments/Planning-and-Comm-Dev ”.
Ciudad de Nashua, Nuevo Hampshire. “Desarrollo Comunitario, https://www.nashuanh.gov/274/Community-Development ”.
Ciudad de Concord, Nuevo Hampshire. “Autoridad de Vivienda y Reurbanización de Concord, https://www.concordnh.gov/256/Concord-Housing-and-Redevelopment-Author ”.
Ciudad de Derry, Nuevo Hampshire. “Asistencia para vivienda y refugio, https://www.derrynh.org/human-services/pages/housing-shelter-assistance ”.
Ciudad de Dover, Nuevo Hampshire. “Planificación y Desarrollo Comunitario, https://www.dover.nh.gov/government/city-operations/planning/index.html ”.
Ciudad de Claremont, Nuevo Hampshire. “Planificación y desarrollo, https://www.claremontnh.com/planning-development ”.
Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos. “Buen Vecino de al Lado, https://www.hudhomestore.gov/Home/GNND.aspx ”.
Muy bien Salud. "Qué considerar al alquilar una silla de ruedas, https://www.verywellhealth.com/wheelchair-rentals-1094640".
Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos. “Préstamos justos: Conozca los hechos”, https://www.hud.gov/sites/documents/FAIR_LEN
