
Tu pago mensual de la hipoteca cubre más que el préstamo en sí. Además de devolver el capital prestado, la mayoría de los compradores de vivienda pagan impuestos sobre la propiedad, seguro de vivienda y, a veces, seguro hipotecario o cuotas de la asociación de propietarios en esa misma factura mensual. Saber qué incluye un pago de hipoteca te ayuda a establecer un presupuesto realista para la vivienda antes incluso de visitar una casa.
Esta guía proporciona un desglose completo del pago de la hipoteca; explica cómo los prestamistas calculan su pago; y muestra cómo su tasa de interés, plazo del préstamo y pago inicial modifican lo que debe pagar cada mes.
Puntos Clave
- La mayoría de los pagos hipotecarios incluyen cuatro partes conocidas como PITI. El pago mensual típico incluye capital, intereses, impuestos sobre la propiedad y seguro de vivienda, a los que se suman el seguro hipotecario y las cuotas de la asociación de propietarios cuando corresponda.
- Una hipoteca amortizada mantiene el capital y los intereses constantes.pero los pagos iniciales se destinan principalmente a los intereses, mientras que los pagos posteriores se destinan principalmente al capital.
- Un cambio del 1% en la tasa puede modificar el pago mensual. en más de 200 dólares en un préstamo a tipo fijo a 30 años de 360,000 dólares.
- Los costos de depósito en garantía pueden aumentar o disminuir su pago total de un año a otro, incluso en una hipoteca de tasa fija., porque los impuestos sobre la propiedad y las primas de seguros cambian con el tiempo.
¿Qué es un pago hipotecario?
La cuota hipotecaria es la cantidad que usted paga mensualmente a la entidad que administra su préstamo para amortizar el dinero que solicitó para comprar su vivienda, más los intereses generados por dicho préstamo. Para la mayoría de los propietarios, esta cuota hipotecaria mensual también incluye el dinero destinado a los impuestos sobre la propiedad y al seguro de la vivienda.
Tu casa sirve como garantía para el préstamo, por lo que el prestamista distribuye el pago a lo largo de un plazo fijo, generalmente de 15 o 30 años, en cuotas mensuales que puedes afrontar. Mantenerte al día con esos pagos mantiene tu préstamo en regla y aumenta tu participación en la propiedad, o patrimonio, de la vivienda.
¿Cómo funciona el pago de una hipoteca?
El pago de una hipoteca se realiza dividiendo cada cuota mensual entre el saldo del préstamo, los intereses adeudados y una cuenta de depósito en garantía para impuestos y seguros. Esto es lo que sucede cuando llega su pago:
- El interés es lo primero. Su administrador de préstamos calcula un mes de intereses sobre el saldo restante del préstamo.
- El resto va para el director. Una vez cubiertos los intereses, la parte restante de su pago se destina a reducir el saldo de su préstamo.
- Los fondos en depósito en garantía se ingresan en una cuenta separada. Su administrador de servicios retiene ese dinero y paga sus impuestos sobre la propiedad y sus facturas de seguro cuando vencen.
Su prestamista y su administrador de préstamos no siempre son la misma empresa. Los prestamistas suelen vender los préstamos o los derechos de administración después del cierre, y su nuevo administrador debe notificarle antes de que el cambio entre en vigor. En cualquier caso, las condiciones de su préstamo se mantienen sin cambios.
Descripción general de la estructura de los préstamos hipotecarios
Cada estructura de préstamo hipotecario combina un conjunto de elementos hipotecarios básicos:
| Elemento hipotecario | Lo que significa para usted |
| Monto del préstamo | La cantidad que pides prestada, que se convierte en tu saldo principal inicial. |
| APR | El costo del préstamo, cobrado como un porcentaje de su saldo restante. |
| Plazo del préstamo | El plazo para devolver el préstamo suele ser de 15 o 30 años. |
| Tipo de tarifa | Las tasas fijas se mantienen iguales durante todo el plazo; las tasas variables pueden cambiar después de un período inicial. |
| Plan de amortización | El plan mensual que muestra cómo se divide cada pago entre capital e intereses. |
Dado que Blue Water Mortgage trabaja con múltiples prestamistas, un asesor de préstamos puede comparar estas estructuras una al lado de la otra y mostrarle cómo cada opción modifica su pago mensual.
¿Qué se incluye en el pago de una hipoteca?
El pago de una hipoteca generalmente incluye capital, intereses, impuestos sobre la propiedad y seguro de vivienda, a menudo abreviado como PITI. Dependiendo de su préstamo y propiedad, el desglose de su hipoteca también puede incluir el seguro hipotecario, y su presupuesto de vivienda podría tener que cubrir las cuotas de la asociación de propietarios.
Directora de la escuela
El capital es la cantidad que pediste prestada para comprar tu casa. Cada pago reduce ese saldo, y cada dólar de capital que amortizas aumenta el valor neto de tu vivienda. En un préstamo estándar a tasa fija, la parte del pago destinada al capital comienza siendo pequeña y aumenta cada mes.
Interés
Los intereses son lo que el prestamista le cobra por el préstamo. La entidad administradora los calcula mensualmente sobre el saldo restante del préstamo, por lo que representan la mayor parte de su pago durante los primeros años. Una hipoteca a tasa fija mantiene la misma tasa durante todo el plazo, mientras que una hipoteca a tasa variable puede subir o bajar después de su período fijo inicial.
Impuestos de propiedad
Su ciudad o municipio establece los impuestos sobre la propiedad en función del valor catastral de su vivienda y del tipo impositivo local. Dos viviendas similares situadas a pocos kilómetros de distancia pueden tener facturas de impuestos muy diferentes. La mayoría de las entidades gestoras dividen su factura anual de impuestos entre 12 y cobran esa cantidad con cada pago mensual a través de una cuenta de depósito en garantía. Si su municipio reevalúa su vivienda o aumenta su tipo impositivo, su pago en la cuenta de depósito en garantía se ajusta en consecuencia.
Seguro de vivienda propia
Los prestamistas exigen un seguro de vivienda para proteger la propiedad que sirve de garantía para su préstamo. Una póliza estándar cubre los daños a la estructura y la responsabilidad civil, y su administrador de préstamos generalmente paga la prima con cargo a la cuenta de depósito en garantía. Si su propiedad se encuentra en una zona de riesgo de inundación , su prestamista también exigirá un seguro contra inundaciones, que las pólizas estándar de seguro de vivienda no cubren.
Seguro hipotecario (cuando corresponda)
El seguro hipotecario protege al prestamista si el prestatario deja de pagar y permite que muchos compradores adquieran una vivienda sin un gran pago inicial. Los préstamos convencionales con un pago inicial inferior al 20 % suelen requerir un seguro hipotecario privado (PMI) . Una vez que el saldo alcance el 80 % del valor original de la vivienda, puede solicitar a la entidad administradora que lo cancele. De lo contrario, el PMI finaliza automáticamente cuando el saldo esté programado para alcanzar el 78 %. Los préstamos FHA requieren sus propias primas de seguro hipotecario, cuya duración depende del pago inicial y de las condiciones del préstamo.
Cuotas de la asociación de propietarios (cuando corresponda)
Si compra un condominio, casa adosada o vivienda en una comunidad planificada, probablemente deberá pagar cuotas a la asociación de propietarios (HOA) para cubrir los servicios y el mantenimiento de las áreas comunes. La mayoría de los compradores pagan estas cuotas directamente a la asociación, pero los prestamistas las tienen en cuenta al calcular su capacidad de pago. Es importante presupuestar estas cuotas como parte de su costo mensual real de vivienda.
Ejemplo de desglose de pagos hipotecarios
Aquí tienes un ejemplo de los costos de la hipoteca para un comprador que adquiere una vivienda unifamiliar de $400,000 con un pago inicial de $40,000 y un préstamo a tasa fija a 30 años de $360,000. Tus cifras variarán según tu tasa de interés, ubicación y programa de préstamo.
| Componente de pago | Costo mensual | Participación del total |
| Capital e intereses | $2,275 | 75% |
| Impuestos sobre la propiedad (6,000 dólares al año) | $500 | 16% |
| Seguro de vivienda (1,800 dólares al año) | $150 | 5% |
| Seguro hipotecario privado | $120 | 4% |
| Total | $3,045 | 100% |
En este desglose del pago mensual de la hipoteca, el capital y los intereses representan tres cuartas partes del total, y los gastos de la cuenta de garantía cubren el resto. Si el mismo comprador eligiera un condominio con una cuota mensual de la asociación de propietarios de $250, el costo total mensual de la vivienda aumentaría a $3,295, aunque el pago de la hipoteca en sí no cambiaría.
¿Cómo se calcula la cuota mensual de una hipoteca?
Los prestamistas calculan la parte del capital y los intereses de un pago hipotecario mensual con una fórmula de amortización estándar, y luego agregan los costos de depósito en garantía para impuestos y seguros. La fórmula utiliza tres entradas:
- El monto de su préstamo
- Su tasa de interés mensual (su tasa anual dividida por 12)
- Número total de pagos
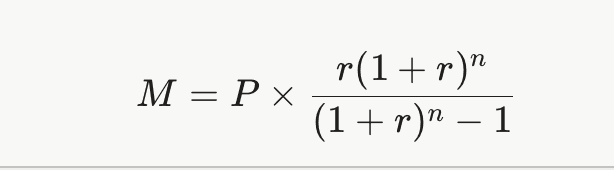
En esta fórmula, M representa el pago mensual de capital e intereses, P el monto del préstamo, r la tasa de interés mensual y n el número de pagos (360 para un préstamo a 30 años). No es necesario realizar los cálculos manualmente; la calculadora de hipotecas y amortización de Blue Water Mortgage lo hace por usted.
Cómo afecta la amortización a los pagos mensuales
La amortización es el proceso de pagar un préstamo en cuotas iguales según un calendario establecido. En una hipoteca a tipo fijo, el pago de capital e intereses se mantiene igual desde el primer mes hasta el último. Lo que cambia es cómo se divide ese pago entre intereses y capital.
Por qué los pagos anticipados generan una mayor parte de los intereses.
Los primeros pagos de la hipoteca se destinan principalmente a intereses, ya que la entidad que administra el préstamo cobra intereses sobre el saldo restante, y este saldo es mayor cuando el préstamo es nuevo. A medida que se amortiza el capital, el cargo mensual por intereses disminuye, por lo que una mayor parte del pago fijo se destina al saldo.
Utilizando el mismo préstamo de 360,000 dólares a 30 años del ejemplo anterior, así es como varía el pago de capital e intereses de 2,275 dólares a lo largo del tiempo:
| Pago | Hacia el interés | Hacia el principio |
| Herencia Hispana | $ 1,950 (% 86) | $ 235 (% 14) |
| Mes 120 (Año 10) | $ 1,657 (% 73) | $ 618 (% 27) |
| Mes 240 (Año 20) | $ 1,093 (% 48) | $ 1,182 (% 52) |
| Mes 360 (Pago final) | $ 12 (% 1) | $ 2,263 (% 99) |
En este ejemplo, el capital no supera a los intereses hasta aproximadamente el mes 232, más de 19 años después de haber contraído el préstamo. Los pagos adicionales de capital durante los primeros años pueden acortar el plazo del préstamo y reducir el costo total de los intereses, así que pregunte a su asesor de préstamos si su préstamo los permite sin penalización.
Factores que influyen en los costos mensuales de la hipoteca
Los factores que influyen en los costes mensuales de su hipoteca son:
- Monto del Préstamo: Cuanto más pidas prestado, mayor será el pago de capital e intereses. Por cada 10 000 dólares adicionales al préstamo del ejemplo anterior, se suman aproximadamente 63 dólares al mes.
- Pago Inicial: Un pago inicial mayor reduce el monto del préstamo y, en un préstamo convencional, puede eliminar por completo el seguro hipotecario privado (PMI). Si el comprador del ejemplo pagara $80,000 de enganche en lugar de $40,000, la cuota mensual se reduciría en aproximadamente $370 debido a la disminución del capital y los intereses, además de la eliminación del PMI. Muchos programas de préstamos requieren un pago inicial mucho menor al 20%, así que hable con un asesor de préstamos sobre sus ahorros, fondos provenientes de donaciones y el efectivo que desea conservar para reparaciones y emergencias después del cierre.
- Plazo del Préstamo: Un plazo más corto aumenta la cuota mensual, pero reduce drásticamente el interés total. Con la misma tasa de interés, una versión a 15 años del préstamo de ejemplo cuesta alrededor de $3,136 al mes, pero el interés total disminuye de aproximadamente $459,000 a aproximadamente $204,000. Además, las entidades financieras suelen ofrecer tasas de interés más bajas para préstamos a 15 años.
- Puntaje de crédito: Una mayor puntaje crediticio Por lo general, le permite acceder a una tasa de interés más baja y a menores costos de PMI. Los compradores con mal crédito Aún tienes opciones, pero mejorar tu puntuación antes de solicitar la residencia puede reducir tu cuota mensual durante años.
- Tasa de Interés: Tu tasa de interés depende de tu historial crediticio, el pago inicial, el tipo de préstamo y las condiciones del mercado. Incluso una variación del 1% en tu tasa de interés puede aumentar tu pago mensual de la hipoteca en más de $200 y el costo total de los intereses en más de $80,000 durante un préstamo a 30 años.
Comprender su estado de cuenta hipotecario
En tu estado de cuenta hipotecario mensual se muestra exactamente a qué se destina cada pago, cuánto debes aún y cuánto deberás pagar próximamente. La mayoría de las entidades administradoras de hipotecas deben enviar un estado de cuenta periódico en cada ciclo de facturación, y comprender los pagos de la hipoteca comienza por saber interpretarlo.
- Importe a pagar y fecha de vencimiento: Su pago total y la fecha de vencimiento, más el cargo por mora y la fecha en que se aplica.
- Desglose de pagos: Cómo se divide su próximo pago entre capital, intereses y depósito en garantía
- Director destacado: El saldo restante de su préstamo, que debería disminuir un poco cada mes.
- Tasa de Interés: Su tasa actual y, en el caso de un préstamo de tasa variable, la fecha en que puede cambiar nuevamente.
- Saldo en depósito: Cuánto retiene su administrador para pagar sus impuestos sobre la propiedad y el seguro.
- Actividad de transacción: Pagos recibidos desde su último estado de cuenta y cualquier cargo cobrado.
- Pagos anteriores: Totales acumulados del año para capital, intereses y depósito en garantía
Una vez al año, su administrador de servicios también le envía un análisis de la cuenta de depósito en garantía. Este informe compara lo que recaudó con lo que pagó por sus impuestos y seguros, y luego ajusta su pago de depósito en garantía para el año siguiente. Un déficit puede aumentar su pago, mientras que un superávit puede disminuirlo o devolverle el dinero.
Consejos para calcular el pago mensual de la hipoteca
La forma más precisa de calcular la cuota mensual de una hipoteca es calcular el costo total (PITI) de la vivienda y la ciudad que le interesan, y luego confirmar las cifras con un asesor hipotecario. Estos pasos le ayudarán a obtener una estimación aproximada:
- Empiece con una calculadora de hipotecas. Introduzca un precio objetivo, un pago inicial y un plazo de préstamo en la herramienta de Blue Water Mortgage. calculadora de hipoteca para ver el pago de capital e intereses y el plan de amortización completo.
- Consulta los impuestos locales sobre la propiedad. Consulte el sitio web del tasador municipal o una lista reciente para conocer el importe real de la factura anual de impuestos, en lugar de basarse en un promedio estatal.
- Obtenga cotizaciones de seguros para propietarios de viviendas con anticipación. Las primas varían según la antigüedad de la vivienda, su ubicación y la cobertura, y asegurar una casa cerca de la costa o en zonas inundables puede resultar mucho más caro.
- Añada el seguro hipotecario y las cuotas de la asociación de propietarios. Si planea dar un pago inicial inferior al 20% en un préstamo convencional, incluya el seguro hipotecario privado (PMI) y agregue cualquier cuota de la asociación de propietarios (HOA) que figure para la propiedad.
- Presupuesta más allá del pago. Reserva dinero para los servicios públicos, el mantenimiento rutinario y las reparaciones imprevistas para que puedas afrontar los gastos de ser propietario de una vivienda después de la compra.
- Obtenga una precalificación. Precalificación Te ofrece un rango de precios realista y un pago estimado basado en tus ingresos, deudas y crédito, para que puedas comprar con confianza.
Para obtener más consejos sobre cómo prepararse, consulte estos consejos para compradores de vivienda por primera vez.
Sepa qué preguntar antes de comprar.
Entender el pago de tu hipoteca es fundamental para comprar una casa de forma inteligente. Descarga nuestro ebook gratuito, «10 preguntas que debes hacer antes de comprar una casa», para prepararte para cada conversación con tu agente inmobiliario y asesor hipotecario y tomar decisiones con confianza.
Preguntas frecuentes
¿Cuál es el pago mensual promedio de una hipoteca?
Según la Encuesta sobre la Comunidad Estadounidense de la Oficina del Censo de EE. UU., el costo mensual promedio de tener una vivienda con hipoteca en Estados Unidos fue de $2,035 en 2024. Al sumar los impuestos a la propiedad, el seguro, los servicios públicos y las cuotas de la comunidad, el costo mensual promedio de tener una vivienda con hipoteca aumentó a $2,163. Su pago mensual variará según el precio de su vivienda, el pago inicial, la tasa de interés y los impuestos locales a la propiedad.
¿Cuándo vence mi primer pago de la hipoteca después del cierre?
El primer pago de la hipoteca suele vencer el primer día del segundo mes completo después del cierre. Por ejemplo, si el cierre se realiza el 15 de junio, el primer pago probablemente vencerá el 1 de agosto. Los intereses hipotecarios se pagan a mes vencido, por lo que usted pagará por adelantado los intereses correspondientes al resto del mes del cierre al momento de firmar, y su primer pago regular cubrirá los intereses de julio.
¿Puedo reducir la cuota de mi hipoteca después de comprar una casa?
Sí, a menudo puedes reducir el pago de tu hipoteca después de comprar una casa. Algunas opciones comunes incluyen:
- Refinanciación a una tasa de interés más baja o a un plazo de préstamo más largo.
- Cancelación del seguro hipotecario privado (PMI) una vez que el saldo alcance el 80% del valor original de la vivienda.
- Compara precios de seguros de vivienda para obtener una mejor prima.
Un asesor hipotecario de Blue Water Mortgage puede comparar las opciones de refinanciación de diferentes prestamistas para mostrarle si un nuevo préstamo le permitiría ahorrar dinero.
¿Abonar una cantidad extra al capital reduce mi cuota mensual?
No, realizar pagos adicionales al capital no reduce la cuota mensual de una hipoteca estándar a tipo fijo. Los pagos adicionales al capital reducen el saldo del préstamo más rápidamente, lo que acorta el plazo y disminuye el total de intereses a pagar. Si desea una cuota menor tras realizar un pago único importante, consulte con su entidad financiera sobre la posibilidad de recalcular la cuota en función del nuevo saldo reducido.
¿Por qué subió la cuota de mi hipoteca si tengo un tipo de interés fijo?
La cuota mensual de una hipoteca a tipo fijo suele subir debido al incremento de los impuestos sobre la propiedad o de las primas del seguro de vivienda. El capital y los intereses se mantienen iguales durante toda la vigencia del préstamo, pero la entidad administradora revisa la cuenta de depósito en garantía anualmente. Si los impuestos o el seguro superan lo previsto, la entidad administradora aumenta el importe mensual de la cuenta de depósito en garantía y puede solicitarle que cubra la diferencia, generalmente repartida en 12 meses.
